


Delodajalci morajo do 18. decembra 2026 izplačati obvezni zimski regres, mnogi pa razmišljajo še o dodatni božičnici. Od letos ju davčna zakonodaja z vidika ugodnejše davčne obravnave sešteva.
Zimski regres: zakonska obveznost
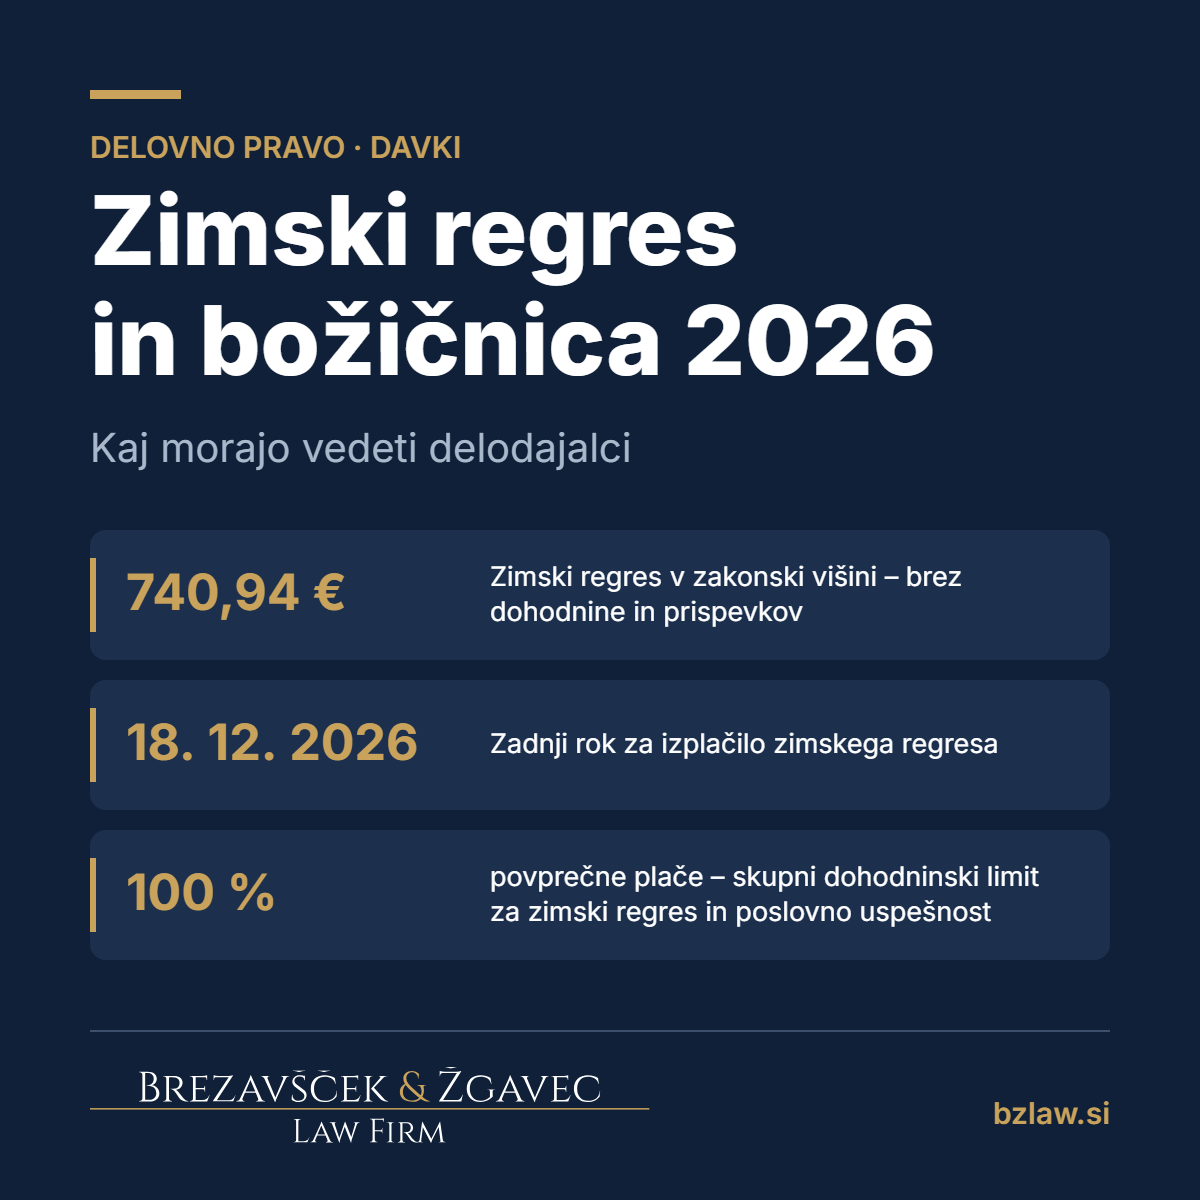
Zimski regres za leto 2026 znaša polovico minimalne plače, torej 740,94 EUR. Pravica izhaja iz Zakona o pravici do zimskega regresa (ZPZR) in pripada vsakemu delavcu v delovnem razmerju.
- Rok: najpozneje 18. decembra 2026, izključno v denarju. Nelikvidni delodajalci ga lahko pod zakonskimi pogoji izplačajo do 31. marca 2027.
- Sorazmerni del: pripada delavcem, ki niso bili zaposleni vse leto ali delajo krajši čas. Izjema je krajši delovni čas po 67. ali 67.b členu ZDR-1, ko pripada cel znesek.
- Davčna obravnava: zimski regres v zakonski višini (740,94 EUR oziroma sorazmerni del) je oproščen prispevkov in dohodnine.
Božičnica: delovna ali poslovna uspešnost?
Dodatna božičnica je davčno ugodna le, če se izplača kot plačilo za poslovno uspešnost. Ta je vezana na poslovni rezultat delodajalca, ne na delo posameznika.
Nagrada za delovno uspešnost pa je del plače (126. člen ZDR-1) in se obravnava enako kot redna plača. Od celotnega zneska se obračuna akontacija dohodnine po lestvici ter plačajo vsi prispevki delavca in delodajalca. Njena prednost je v tem, da je lahko vezana na individualne rezultate in je ni treba izplačati vsem delavcem.
| Delovna uspešnost | Poslovna uspešnost | |
|---|---|---|
| Merilo | individualni prispevek delavca | poslovni rezultat delodajalca |
| Dohodnina | v celoti, kot plača | ni obdavčena do limita (glej spodaj) |
| Prispevki | v celoti | v celoti |
| Pogoji | merila v kolektivni pogodbi, splošnem aktu ali pogodbi o zaposlitvi | splošni akt ali kolektivna pogodba, vsem upravičenim delavcem, največ dvakrat letno |
Vsi štirje pogoji iz 12. točke prvega odstavka 44. člena ZDoh-2 morajo biti izpolnjeni hkrati. Božičnica, izplačana po prosti presoji, le nekaterim ali brez podlage v aktu, se obdavči kot plača.
Novost v letu 2026: skupna omejitev
Od 2026 sta zimski regres in poslovna uspešnost skupaj neobdavčena z dohodnino do 100 % povprečne mesečne plače v Sloveniji (zadnji znani podatek SURS ob izplačilu). V letu 2025 sta imela ločena limita, letos pa se seštevata.
Primer:
- Povprečna bruto plača znaša 2.695,56 EUR (podatki SURS za avgust 2026).
- Zimski regres 740,94 EUR ga zmanjša, brez dohodnine in brez prispevkov.
- Poslovna uspešnost je oproščena dohodnine do zneska 1.954,62 EUR, vendar se na ta znesek obračunajo in plačajo prispevki.
- Izplačila za poslovno uspešnost nad 1.954,62 EUR se obdavčijo z dohodnino in prispevki, enako kot redni dohodek.
V zgornjo mejo se štejejo vsa izplačila poslovne uspešnosti v tem koledarskem letu.
Kaj naj storijo delodajalci
- Sprejmite ali preverite splošni akt o poslovni uspešnosti pred izplačilom. Določite upravičence, merila in način določanja zneska.
- Seštejte vsa letna izplačila poslovne uspešnosti in zimskega regresa za vsakega delavca.
- Ne izplačujte »božičnice« samo izbranim brez objektivnih meril v aktu, sicer izgubite davčno ugodnost: v tem primeru se lahko prekvalificira v nagrado za delovno uspešnost, ki je v celoti obdavčena.
Ta članek je splošna informacija in ne nadomešča pravnega ali davčnega nasveta za konkretni primer.
Avtor članka
Zimski regres in božičnica 2026 – kaj morajo vedeti delodajalci